Calcula el total a cobrar de tu factura y cuánto apartar para el modelo 303 y el 130.

Probar gratisVersión completa →
Lo que obtiene: cuánto de lo que cobras no es tuyo (resultado del 303 y pago fraccionado del 130), cuánto te queda libre de verdad y qué recargo pagarías si presentas tarde.
Actualizado 2026-09-24 · ReadyStack
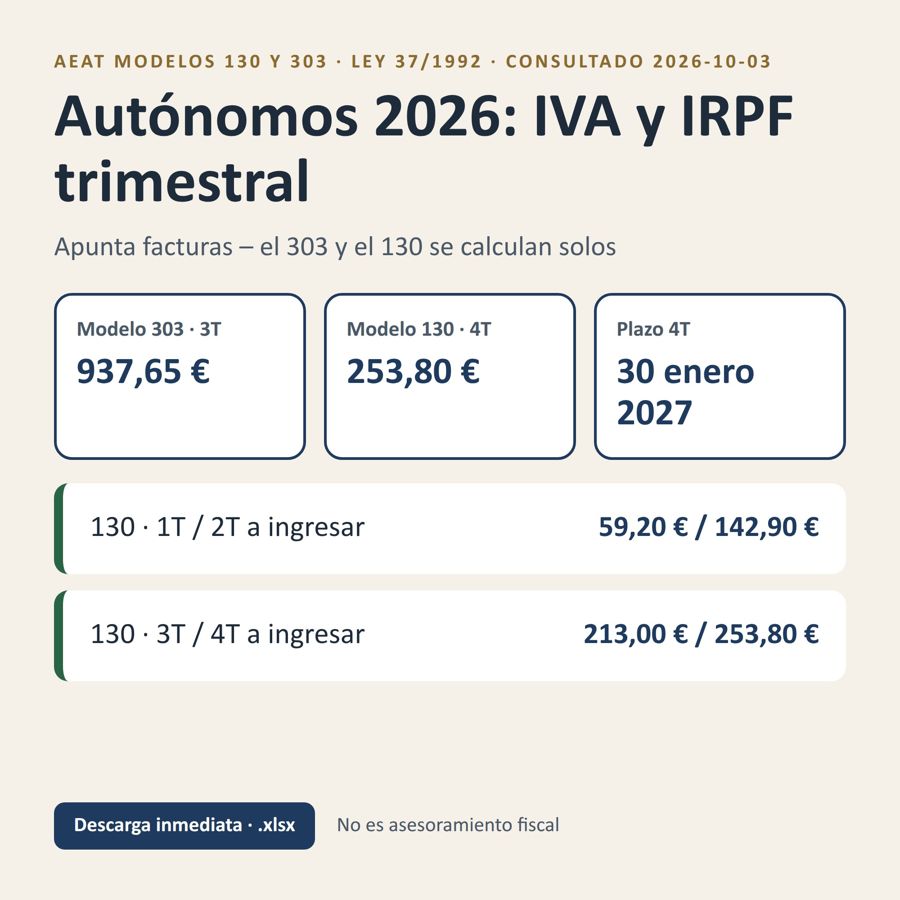
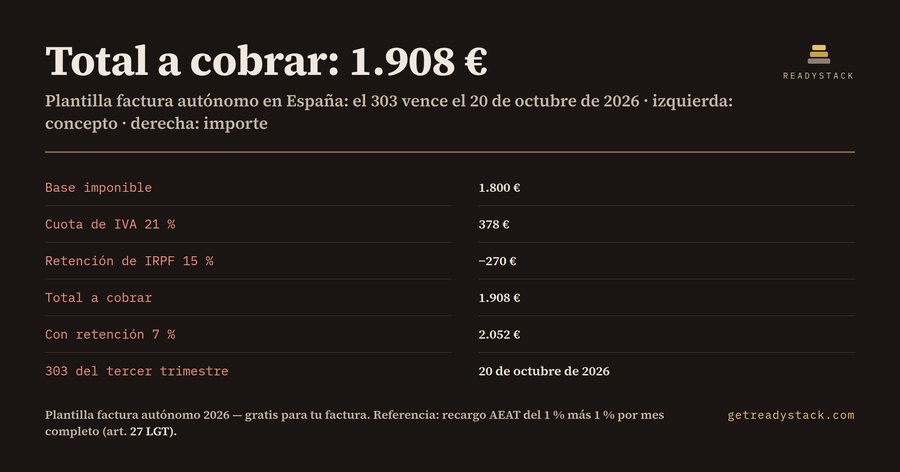
Calcula el total a cobrar de tu factura y cuánto apartar para el modelo 303 y el 130. El 303 del tercer trimestre vence el 20 de octubre de 2026; presentarlo tarde suma un recargo del 1 % más 1 % por mes completo (art. 27 LGT).
Para autónomos en España que facturan a empresas: el ejemplo ya está resuelto con una factura de 1.800 € de base, IVA 21 % y retención 15 %. Cambia tus cifras y el resultado se recalcula al instante.
| Cuota de IVA (€) | - |
| Retención de IRPF (€) | - |
| Total a cobrar (€) | - |
Todo se recalcula mientras escribes. No se sube nada. El cálculo se hace en tu navegador.
Lo que no es tuyo: todo el IVA que cobras va al modelo 303, que para el tercer trimestre vence el 20 de octubre de 2026. Si lo presentas tarde sin requerimiento, la AEAT suma un recargo del 1 % más un 1 % por cada mes completo, y un 15 % pasados 12 meses (art. 27 LGT).
Por qué no basta una plantilla gratis: suma la base y el IVA, pero no resta la retención del 15 % o del 7 % ni te dice cuánto guardar para el 303 y el 130.
Primero ves gratis tu propia factura resuelta, con tus cifras. Si te sirve, la versión completa añade la hoja del trimestre (303, 130, cuánto apartar, recargo por retraso) en un .xlsx con fórmulas vivas que guardas y usas cada trimestre. Pago único, sin suscripción.
Versión completa — $21, pago único · Versión completa: hoja del trimestre 303 y 130 en .xlsx
El trimestre: cuánto de lo que cobras no es tuyo (resultado del 303 y pago fraccionado del 130), cuánto te queda libre de verdad y qué recargo pagarías si presentas tarde. En un .xlsx con fórmulas vivas que guardas y reutilizas cada trimestre; cada hoja se exporta a CSV desde Excel para llevarla a A
Un solo pago, una clave de licencia para esta herramienta. La clave aparece justo después del pago.
Recargo de la AEAT por presentar el 303 fuera de plazo sin requerimiento previo: 1 % más 1 % por cada mes completo de retraso, y 15 % pasados 12 meses (art. 27 de la Ley General Tributaria).
Comprar la versión completa — $21Ya tengo una claveEsta herramienta es 1 de 62 herramientas de pago en español. Las 62 con una clave: Pase Autónomos — 9,99 $/mes · 79 $/año · Recordatorio de plazos por correo (gratis)
¿Necesitas más que esta? El ReadyStack Pass abre los 679 archivos y las 561 versiones completas — $29/mes o $199/año. Ver el Pass →
· ReadyStack
Números reales de esta herramienta, línea por línea.
Si eres autónomo en España y facturas a empresas, el número que importa no es la base imponible. Es el total a cobrar, y después la parte de ese dinero que no es tuya.
Un ejemplo real, calculado con la plantilla. Factura de 1.800 € de base. IVA general del 21 %: cuota de 378 €. Retención de IRPF del 15 %: 270 €. Total a cobrar: 1.800 + 378 − 270 = 1.908 €. La retención se calcula sobre la base imponible, nunca sobre la base más el IVA. Es el error más habitual en las plantillas hechas a mano.
Si estás en el año de alta o en los dos siguientes, puedes aplicar la retención reducida del 7 %. Con la misma base, la retención baja a 126 € y el total a cobrar sube a 2.052 €. Si el cliente es un particular, no hay retención: cobras 2.178 €.
Ahora el trimestre. Supón tres facturas iguales, 900 € de gastos deducibles y 189 € de IVA soportado en esos gastos.
Ingresos sin IVA: 5.400 €. IVA repercutido: 1.134 €. Resultado del modelo 303: 1.134 − 189 = 945 €. Ese dinero lo cobraste tú, pero es de Hacienda.
Retenciones que te han practicado: 810 €. El modelo 130 pide el 20 % del rendimiento neto menos esas retenciones: 20 % de 4.500 € = 900 €, menos 810 € = 90 € (cálculo del primer trimestre o sin pagos previos). Si al menos el 70 % de tus ingresos del año anterior llevó retención, no tienes que presentar el 130.
Total a apartar para Hacienda: 945 + 90 = 1.035 €. Lo que te queda libre tras gastos e impuestos: 3.600 €.
Fíjate en una cosa: con retención del 7 % lo que te queda libre sigue siendo 3.600 €. Cobras más en cada factura (2.052 €), pero el 130 sube a 522 € y tienes que apartar 1.467 €. La retención no cambia cuánto pagas: cambia cuándo lo pagas. Por eso quien se da de alta y factura al 7 % se lleva un susto en el 130 si no aparta nada.
La fecha. El 303 del tercer trimestre vence el 20 de octubre de 2026. Si lo presentas tarde sin requerimiento previo, el artículo 27 de la Ley General Tributaria suma un recargo del 1 % más un 1 % por cada mes completo de retraso, y del 15 % pasados 12 meses. Sobre los 945 € del ejemplo: 9,45 € si te retrasas menos de un mes, 141,75 € si pasa un año.
Qué hace la plantilla gratis. En el navegador escribes tu base, tu tipo de IVA (21 %, 10 % o 4 %), tu retención (15 % o 7 %) y si el cliente es empresa o particular. Ves al momento la cuota de IVA, la retención y el total a cobrar. No se sube nada y no hace falta cuenta. Esa factura queda resuelta del todo.
Qué añade la versión completa. Un .xlsx con 3 hojas, 7 datos y 12 fórmulas vivas: las 3 de la factura y las 9 del trimestre (ingresos, IVA repercutido, resultado del 303, retenciones, pago del 130, total a apartar, lo que te queda libre y los dos recargos por retraso). Lo guardas y lo reutilizas cada trimestre, en Excel, LibreOffice o Google Sheets.
Si trabajas con Airtable, exporta cada hoja a CSV y usa Add a base, Import data, CSV. Airtable recibe los valores; las fórmulas, los campos vinculados y las automatizaciones no se importan.
Lo que no hace: no presenta el 303 ni el 130 por ti, no sustituye a tu gestor y no sabe si este año te toca el 130. Te da las cifras para que llegues al día 20 con el dinero apartado.
Con tu base imponible calcula la cuota de IVA, la retención de IRPF al 15 % o al 7 % y el total a cobrar. La versión completa suma el trimestre: resultado del modelo 303, pago fraccionado del 130, cuánto apartar para Hacienda y el recargo si presentas tarde.
Para autónomos profesionales en España que facturan a empresas con retención de IRPF y presentan ellos mismos el 303 y el 130: diseñadores, programadores, consultores, traductores. Sirve igual si estás en tu primer año con retención del 7 % o si facturas a particulares sin retención.
Una plantilla gratuita suma la base y el IVA, pero no resta la retención ni te dice qué parte de lo cobrado es de Hacienda. El IVA cobrado va entero al 303 y el 130 pide el 20 % del rendimiento neto menos retenciones, antes del día 20.
Resolver cualquier factura en el navegador: cambias la base, el IVA, la retención o el tipo de cliente y ves al momento la cuota de IVA, la retención y el total a cobrar. No se sube nada y no hace falta cuenta. Esa factura queda completa sin pagar nada.
Si presentas el 303 fuera de plazo sin requerimiento, la AEAT suma un recargo del 1 % más un 1 % por cada mes completo, y un 15 % pasados 12 meses (art. 27 LGT). Con el ejemplo de 945 € a ingresar, un mes tarde son 9,45 € y pasado un año 141,75 €.
Una pregunta, respondida por quien la construyó. Email solo si quiere la respuesta por correo.
Para equipos y empresas: para una factura con los datos de su empresa, un presupuesto o varias licencias, escriba a [email protected].
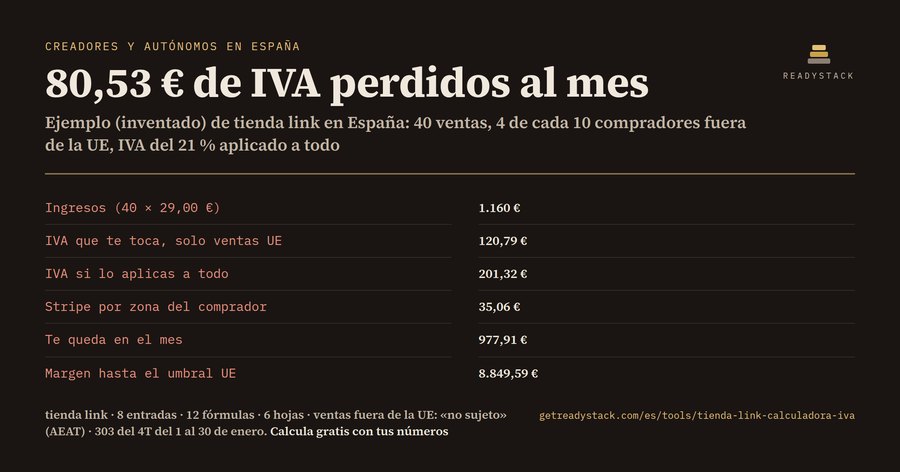
tienda link | IVA por país, Stripe, cuota y umbral 10.000 €tienda link: calcula el IVA que te toca solo por tus ventas a la UE, la comisión de Stripe, la cuota en euros y tu margen hasta 10.000 €.Gratis
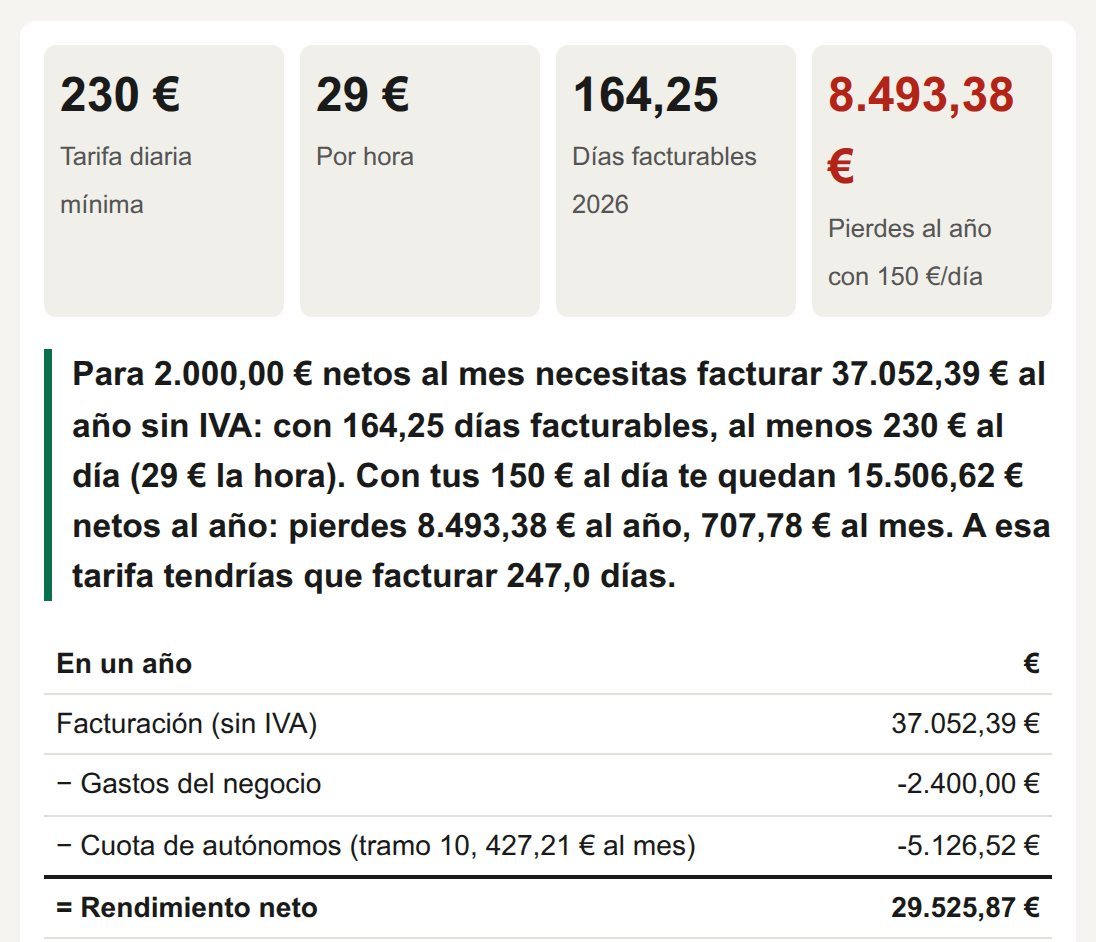
tarifas freelance 2026 | calculadora de tarifa diaria mínima de autónomo con festivos de tu comunidad, cuota RETA e IRPFtarifas freelance: calcula tu tarifa diaria y por hora mínima como autónomo en España con los festivos 2026 de tu comunidad (BOE), la cuota…De pago
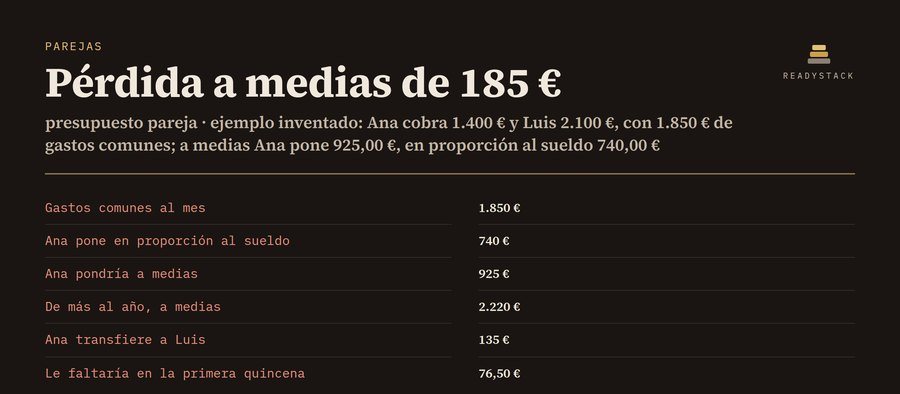
presupuesto pareja | reparto por sueldo · quién transfiere · quincenaspresupuesto pareja: escribe los dos sueldos y los gastos comunes y ve cuánto pone cada uno en proporción al sueldo, quién transfiere a…De pago
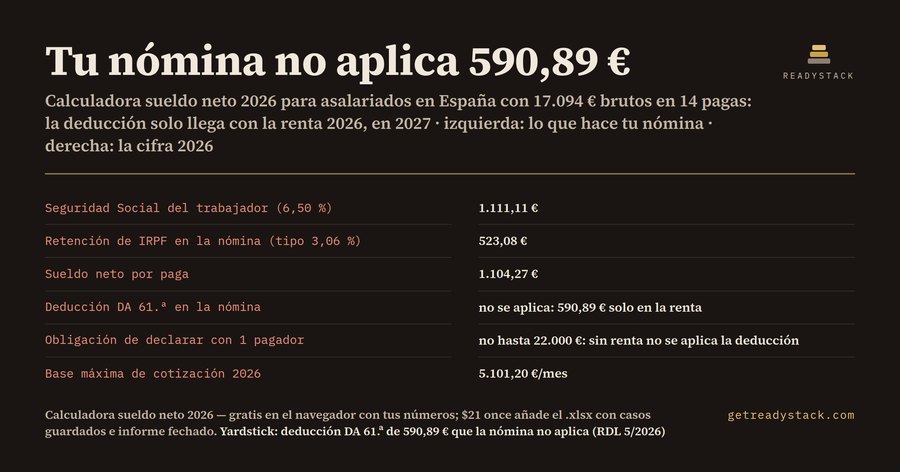
Calculadora sueldo neto 2026: nómina con IRPF y Seguridad SocialCon 17.094 € brutos tu nómina de 2026 retiene 523,08 € de IRPF y no aplica la deducción de 590,89 € de la DA 61.ª LIRPF (RDL 5/2026)GratisVersión completa $21
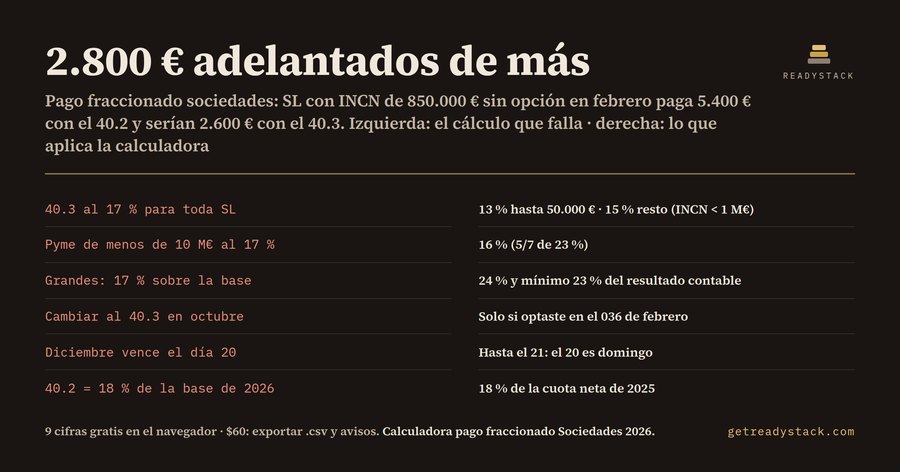
Pago fraccionado del Impuesto sobre Sociedades 2026 (Modelo 202)Modelo 202 de octubre y diciembre: 40.2 frente a 40.3 con los tipos 2026 (19/21 %, 23 %, 25 %)GratisVersión completa $60
Plantilla Excel autónomos 2026Apuntas tus facturas emitidas y recibidas: la plantilla calcula cada trimestre el resultado del modelo 303 (IVA) y del modelo 130 (20 % del…GratisVersión completa $7.99
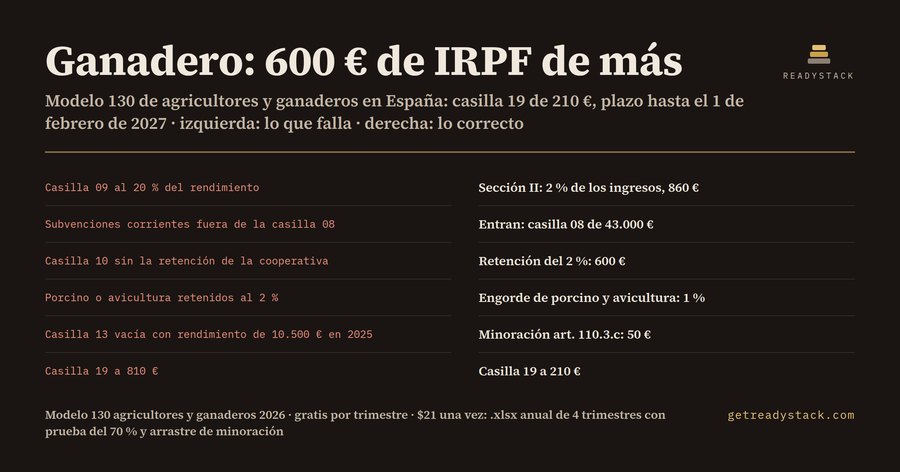
Modelo 130 agricultores y ganaderos 2026: 2 % de ingresosModelo 130 para agricultores y ganaderos: 2 % de ingresos, retenciones del 2 % o 1 %, minoración y exención del 70 %. Casillas 08 a 19 al…GratisVersión completa $21
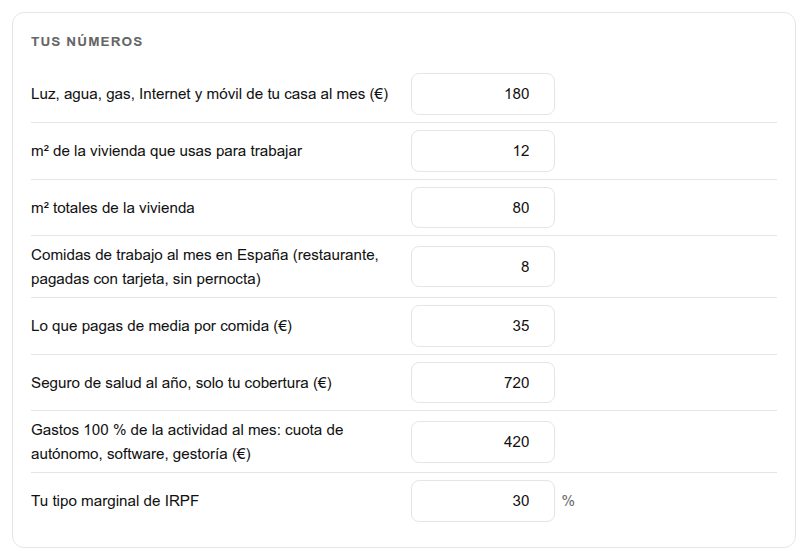
App controlar gastos categorías personalizadas: lo que de verdad deduces como autónomoApp controlar gastos categorías personalizadas para autónomos: qué parte de luz, Internet, comidas y seguro deduces de verdad (LIRPF).…GratisVersión completa $39
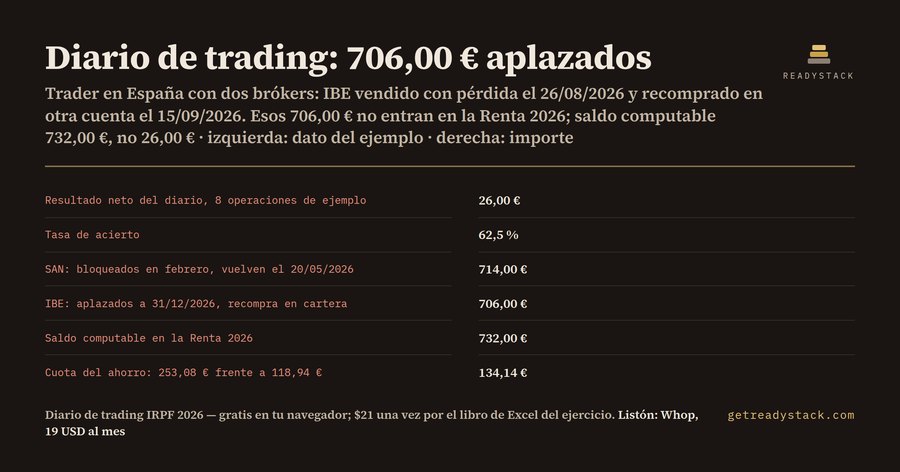
Diario trading IRPF 2026Pega tus operaciones: resultado neto, tasa de acierto y resultado por mes, más cada pérdida que no computa en la Renta 2026 por recompraGratisVersión completa $21ReadyStack
Calculadoras, plantillas y plazos para las normas que cambian cada año, gratis en el navegador.