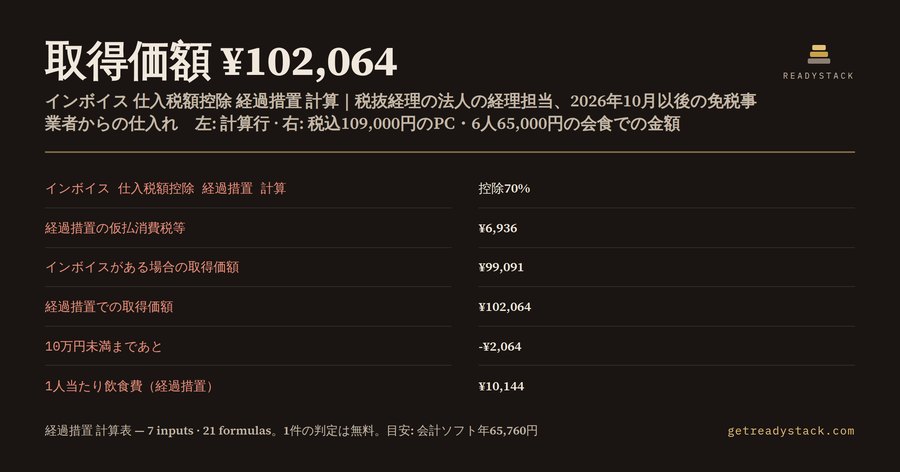
経過措置での取得価額は¥102,064。税抜経理をしている日本の中小法人の経理担当者が、免税事業者の職人から税込109,000円のノートPCを2026年11月5日に買った場合に、この計算表が出した答えです。インボイスがあれば取得価額は¥99,091で少額減価償却資産として全額を損金にできますが、免税の相手からだと10万円を¥2,064超えて、資産に計上して減価償却することになります。
| 項目 | 金額 |
|---|
| インボイスがある場合の仮払消費税等 | ¥9,909 |
| 経過措置の仮払消費税等(控除割合を掛けた額) | ¥6,936 |
| 控除できず取得価額に入る消費税等 | ¥2,973 |
| インボイスがある場合の取得価額 | ¥99,091 |
| 経過措置での取得価額(税抜経理) | ¥102,064 |
| 10万円未満まであと(0以下なら資産計上) | -¥2,064 |
なぜ取得価額が上がるのか
税抜経理の法人は、支払った額を「本体」と「仮払消費税等」に分けて記帳します。インボイスがある取引なら、税込109,000円の110分の10、¥9,909が仮払消費税等です。ところが免税事業者(インボイス発行事業者以外)からの仕入れは、2026年10月1日から2028年9月30日まで、その70%しか仕入税額控除になりません(国税庁「令和8年度税制改正」)。
国税庁の消費税経理通達関係Q&A(問3・問4)は、この場合、控除できる部分だけを仮払消費税等とし、残りは資産の取得価額に入れると書いています。つまり仮払消費税等は¥6,936で、控除できない¥2,973は本体の値段に上乗せされます。109,000円から¥6,936を引いた¥102,064が取得価額です。
少額減価償却資産の10万円未満の判定は、法人が採用している経理方式で行います(消費税経理通達9)。税抜経理なら税抜の金額で見るので、インボイスがある¥99,091は10万円未満、免税の相手からの¥102,064は10万円以上です。同じ店で同じPCを買っても、相手がインボイス発行事業者かどうかで処理が変わります。
飲食費の1人1万円も同じ仕組み
交際費から除ける飲食費は、2024年4月1日以後の支出なら1人当たり10,000円以下です(国税庁タックスアンサーNo.5265)。この金額基準も経理方式で判定し、Q&A問7は、仮払消費税等として扱えない分を含めた後の金額で判定すると書いています。
免税の居酒屋で6人が会食し、税込65,000円を払った例では、飲食代の仮払消費税等(経過措置)は¥4,136、経過措置での飲食代は¥60,864、1人当たり飲食費(経過措置)は¥10,144です。インボイスがある店なら1人当たり¥9,848.5で1万円以下に収まりますが、免税の店では¥144超えて交際費になります。
| 項目 | 金額 |
|---|
| 飲食代の仮払消費税等(経過措置) | ¥4,136 |
| 経過措置での飲食代(税抜経理) | ¥60,864 |
| 1人当たり飲食費(経過措置) | ¥10,144 |
| 1人当たり飲食費(インボイスがある場合) | ¥9,848.5 |
| 1万円基準まであと(マイナスなら交際費) | -¥144 |
仕訳にするとこうなる
税抜経理の法人がこの2件を記帳すると、次のとおりです。PCは10万円以上なので、消耗品費ではなく工具器具備品として資産に計上します。
(借方)工具器具備品 102,064円・仮払消費税等 6,936円 (貸方)現金 109,000円
(借方)交際費 60,864円・仮払消費税等 4,136円 (貸方)現金 65,000円
インボイスがある相手なら、PCは消耗品費 99,091円・仮払消費税等 9,909円で、少額減価償却資産として全額をその期の損金にできます。会計ソフトの税区分で「80%控除」や「70%控除」を選んでも、10万円未満・1人1万円以下の判定がひっくり返るかどうかは、取得価額と1人当たりの金額を見ないとわかりません。
なお、免税事業者からの仕入れが1年に多額になる会社は上限にも注意が必要です。上限を超える部分は経過措置の対象外になり、2026年10月1日以後に開始する課税期間からその上限は1億円です。
国税庁Q&Aの数字をそのまま使わない
いま国税庁のサイトにあるQ&Aは令和5年12月改訂版です。問4は、2026年10月1日に免税事業者から1,100万円の建物を買った例を、50%(仮払消費税等50万円、取得価額1,050万円)で説明しています。これは改正前の予定でした。令和8年度改正で2026年10月から2028年9月は70%になったため、同じ例は仮払消費税等70万円、取得価額1,030万円です。Q&Aの例をそのまま写すと、仮払消費税等を少なく、取得価額を多く計上してしまいます。
区分しない処理と簡易課税・2割特例
Q&Aは、免税事業者からの仕入れについて、仮払消費税等を区分せずに支払額の全額を取得価額にする処理も認めています。この場合、109,000円がそのまま取得価額なので、やはり10万円以上です。
簡易課税制度や2割特例を使っている法人は、継続適用を条件に、すべての課税仕入れで110分の10の全額を仮払消費税等にする処理も認められます。この場合の取得価額は¥99,091です。自社がどの処理をとっているかで答えが変わるので、計算表では入力欄の控除割合を変えて確かめられます。
次に変わる日
控除割合は2028年10月1日に50%、2030年10月1日に30%、2031年10月1日に0%へ下がります(国税庁「令和8年度税制改正」)。下がるほど取得価額は上がり、10万円・1万円の線を越える取引が増えます。決算の前に、免税事業者との取引を洗い出しておきましょう。
この計算表でできること
無料のブラウザ版では、資産の支払額、飲食代、参加人数を入れると、上の表の11項目が1件分すぐに出ます。答えを隠すことはなく、入力した数字は外に送られません。
有料のExcelブックには、取引一覧50行がついています。日付をYYYYMMDDで入れると、80%・70%・50%・30%・0%の控除割合を日付で選び、1件ずつ仮払消費税等・取得価額・判定(少額か資産計上か、交際費か除外か)を出します。2028年以降の期間ごとの取得価額と1人当たり飲食費、10万円未満・1人1万円以下に収まる支払額の目安もあります。7 inputs・21 formulas・50 rowsで、決算ごとに使い回せます。
確かめる順番は3つです。まず取引先の請求書に登録番号があるかを見ます。番号が本物かどうかは、国税庁の適格請求書発行事業者公表サイトで検索して確かめられます。なければ支払額を入れます。最後に「10万円未満まであと」と「1万円基準まであと」がマイナスになっていないかを見ます。
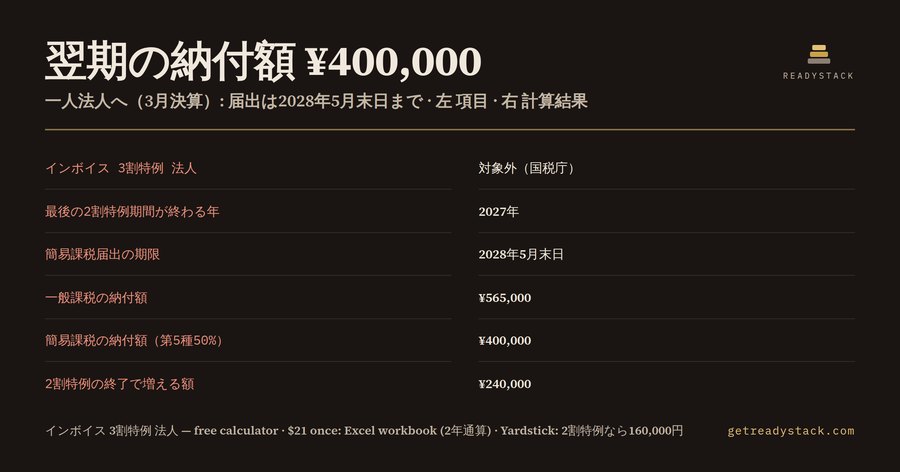 インボイス 3割特例 法人は対象外|2割特例後の消費税と簡易課税届出期限
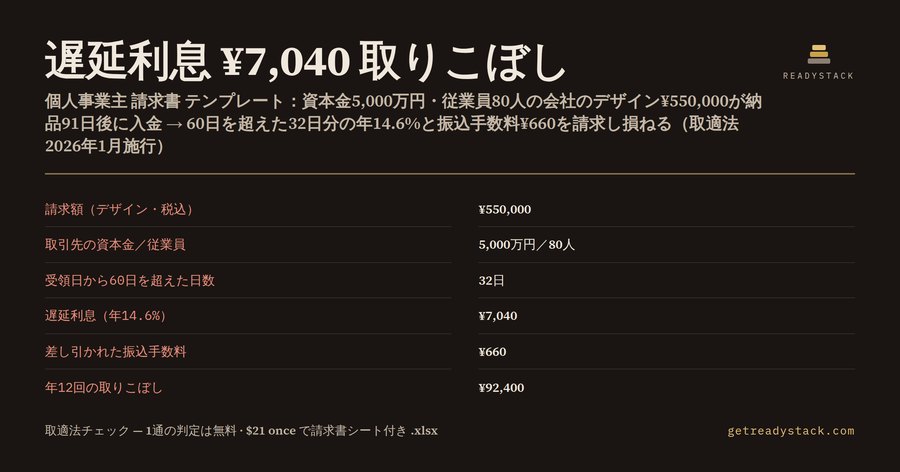 個人事業主 請求書 テンプレート|支払期日60日・遅延利息14.6%・振込手数料を自動チェック(取適法2026)