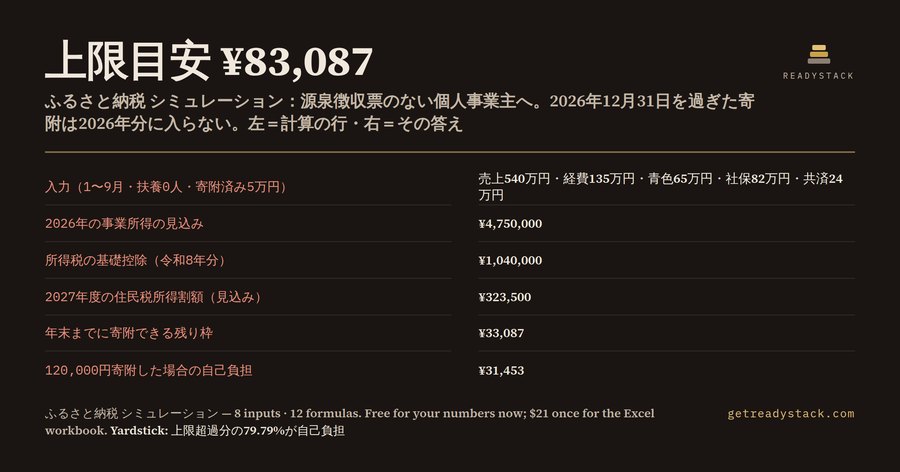
源泉徴収票を持たない個人事業主にとって、ふるさと納税の上限は12月31日まで確定しません。1年分の売上も経費も、締めるまでわからないからです。それでも寄附は2026年12月31日までにしないと2026年分の控除に入りません。この記事では、9月末までの帳簿の数字から2026年分の上限を見込む計算を、実際の数字で一つずつ追います。
まず前提の規定です。総務省のふるさと納税ポータルによると、控除は所得税、住民税の基本分、住民税の特例分の3つに分かれ、自己負担は2,000円です。このうち住民税の特例分には住民税所得割額の2割という上限があります。特例分がこの2割に届くところまでの寄附額が、いわゆる「上限」です。式にすると、住民税所得割額×20%÷(90%−所得税率×1.021)+2,000円になります。1.021は復興特別所得税の分です。
ここで個人事業主が引っかかるのは、式に出てくる「住民税所得割額」と「所得税率」が、どちらも2026年分の所得から決まることです。手元にある住民税の決定通知書は2025年分の所得をもとにしたもので、2026年に売上が変わっていればそのまま使えません。会社員向けのシミュレーターは年収を入れて給与所得控除を引く作りなので、売上から経費と青色申告特別控除を引く事業所得の計算には合いません。
計算例として、2026年1月から9月までの売上が5,400,000円、経費が1,350,000円の個人事業主を考えます。青色申告特別控除は65万円、2026年に払う国民健康保険料と国民年金保険料の合計は820,000円、小規模企業共済の掛金は年240,000円、配偶者控除や扶養控除の対象はいません。すでに50,000円を寄附しています。
1つ目の手順は年換算です。売上から経費を引いた4,050,000円は9か月分なので、12か月に引き延ばすと5,400,000円になります。ここから青色申告特別控除650,000円を引いた4,750,000円が、2026年の事業所得の見込みです。もちろん10月から12月の売上が1月から9月と同じペースだという仮定なので、12月の数字が締まったら入れ替えて測り直します。
2つ目は令和8年分の基礎控除です。令和8年度の税制改正で、所得税の基礎控除は合計所得金額489万円以下なら104万円、655万円以下なら67万円、2,350万円以下なら62万円になりました(国税庁)。住民税の基礎控除は43万円のままです。この例の4,750,000円は489万円以下なので、所得税の基礎控除は1,040,000円です。所得税の課税所得は4,750,000円から1,040,000円、820,000円、240,000円を引いて2,650,000円、住民税の課税所得は基礎控除を43万円で引くので3,260,000円になります。
3つ目は所得税率の判定です。地方税法37条の2では、特例控除の割合を住民税の課税所得から人的控除差調整額を引いた金額で決めます。そして令和7年度の改正で、この調整額に「所得税の基礎控除額から48万円を引いた額」を足すことになりました。この例では3,260,000円から50,000円と560,000円を引いて2,650,000円となり、所得税の課税所得と同じ金額で10%の区分に入ります。住民税の課税所得の3,260,000円で区分を見ると、10%の区分(195万円超330万円以下)には入りますが、所得税の基礎控除が住民税より61万円大きいことを忘れると、区分を取り違えることがあります。
4つ目は住民税所得割額です。課税所得3,260,000円の10%は326,000円で、調整控除2,500円を引くと2027年度の住民税所得割額の見込みは323,500円です。これを式に入れると、323,500円×20%÷(90%−10%×1.021)+2,000円で、上限目安は83,087円になりました。すでに50,000円寄附しているので、年末までに寄附できる残り枠は33,087円です。
条件を一つ変えると答えがどう動くかも測りました。青色申告特別控除が65万円ではなく10万円だった場合、事業所得の見込みは5,300,000円に上がり、489万円を超えるので所得税の基礎控除は67万円になります。所得税率の区分は20%に上がり、住民税所得割額は378,500円、上限目安は110,795円でした。同じ帳簿でも、控除の額ひとつで上限が27,708円動きます。
小規模企業共済の掛金240,000円がなかった場合は、住民税所得割額が347,500円に上がり、上限目安は89,103円です。配偶者控除と一般の扶養控除の対象が2人いる場合は、所得税の課税所得が1,890,000円まで下がって所得税率は5%になり、上限目安は62,663円まで下がります。
もう一つの境目は、合計所得金額489万円です。この例で9か月の売上を5,505,000円にすると事業所得の見込みはちょうど4,890,000円で、上限目安は86,597円。売上を5,512,500円にすると4,900,000円となり、所得税の基礎控除が104万円から67万円に下がります。それでもこの例では税率の区分が10%のまま変わらないので、上限目安は86,847円で、差は250円でした。境目をまたいでも大きく動かない例があることも、実際に計算してわかったことです。
では上限を超えて寄附するとどうなるか。住民税の特例分は所得割額の2割で止まるので、超えた分には所得税と住民税の基本分しか戻りません。所得税率10%なら、超えた分の79.79%が自己負担です。この例で120,000円を寄附していたとすると、上限を36,913円超え、自己負担の見込みは2,000円ではなく31,453円になります。
青色申告特別控除の額で並べると、違いがはっきりします。同じ1〜9月の帳簿で、65万円なら上限目安は83,087円、55万円なら事業所得の見込みが4,850,000円で85,594円、10万円なら110,795円、白色申告で控除がなければ事業所得の見込みが5,400,000円になり、所得税の基礎控除は67万円、所得税率は20%で、上限目安は113,670円でした。控除が小さいほど所得が増えて住民税所得割額も上がるので、上限は上がります。ただしそれは払う税金も増えるということで、上限を上げるために控除を減らす意味はありません。逆に言えば、e-Taxで65万円の控除を受ける予定なのに10万円で計算した数字を信じて寄附すると、上限を超えてしまいます。
上限ちょうどの83,087円を寄附した場合は、自己負担の見込みは2,000円で、残り枠は0円になりました。上限目安は年換算にもとづく見込みなので、売上が10月以降に落ちる業種なら、残り枠をすべて使わずに少し手前で止めておくのが安全です。
最後に、手続きの日付です。寄附は2026年12月31日までが2026年分です。個人事業主は確定申告をするのでワンストップ特例は使えず、2027年3月15日までの確定申告で、受領証明書の寄附額を寄附金控除の欄に書きます。
この計算ではいくつかの前提を置いています。住民税の税率は標準の10%で計算し、配偶者控除と一般の扶養控除だけを数えます。合計所得2,350万円以下の人が対象です。医療費控除や生命保険料控除など他の控除がある人は、その分だけ上限が下がります。
無料のページでは、8つの数字を入れると12行の答えがその場に出ます。入力した数字はブラウザの外に出ません。11月、12月と帳簿が進むたびに数字を入れ替えれば、残り枠を測り直せます。
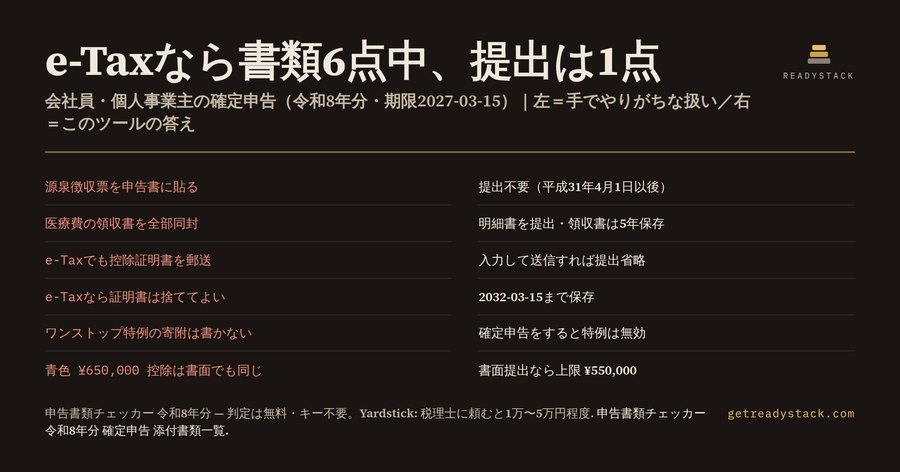 確定申告 添付書類チェッカー(令和8年分)
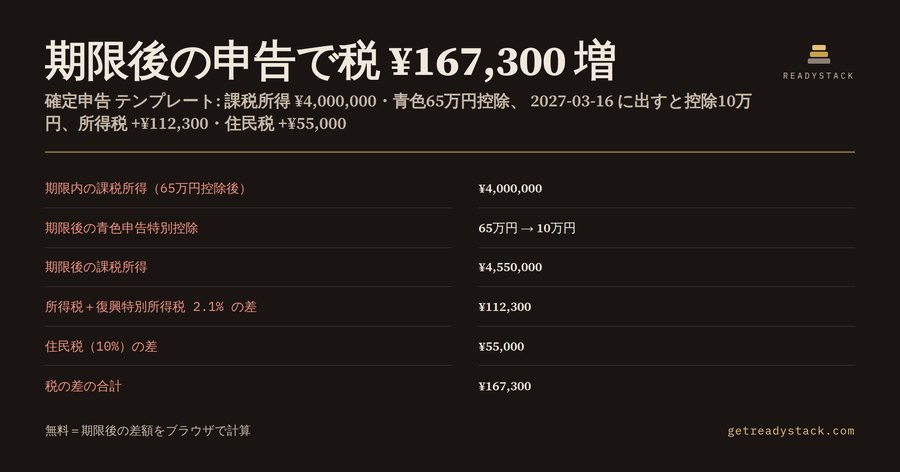 確定申告 テンプレート 令和8年分 — 青色申告の個人事業主・フリーランスへ。2027年3月15日を1日でも過ぎると、65万円の控除は10万円になる
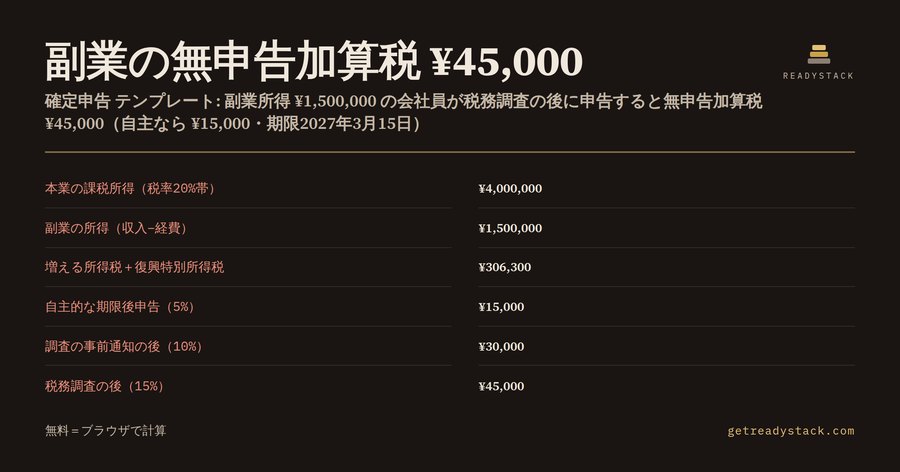 確定申告 テンプレート|会社員の副業 令和8年分
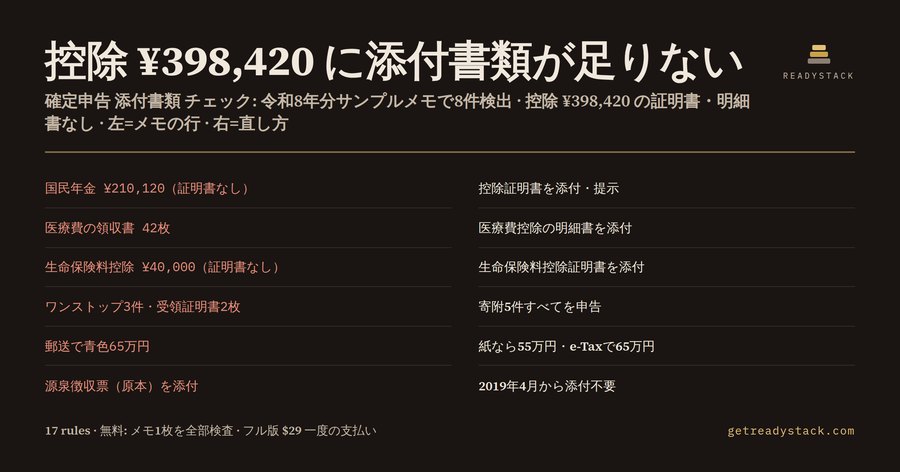 確定申告 2026 — 無料で添付書類を確認
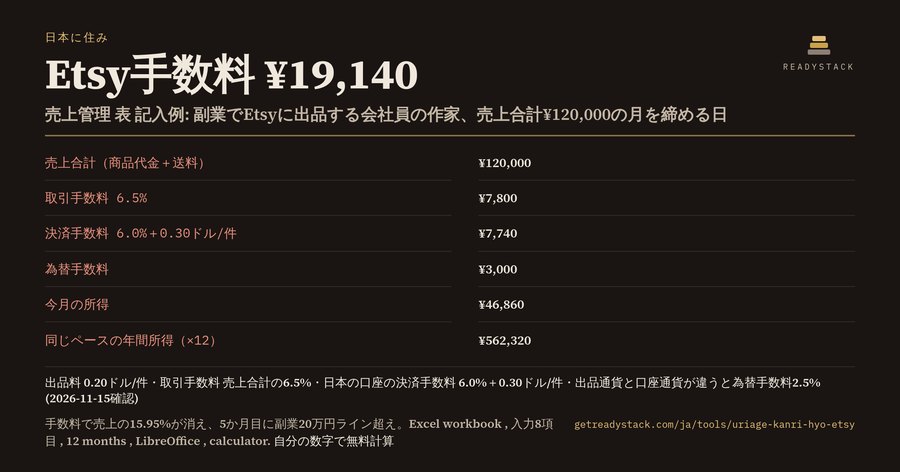 売上管理 表 | Etsy手数料と為替 | 今月の所得 | 副業20万円ライン 2026
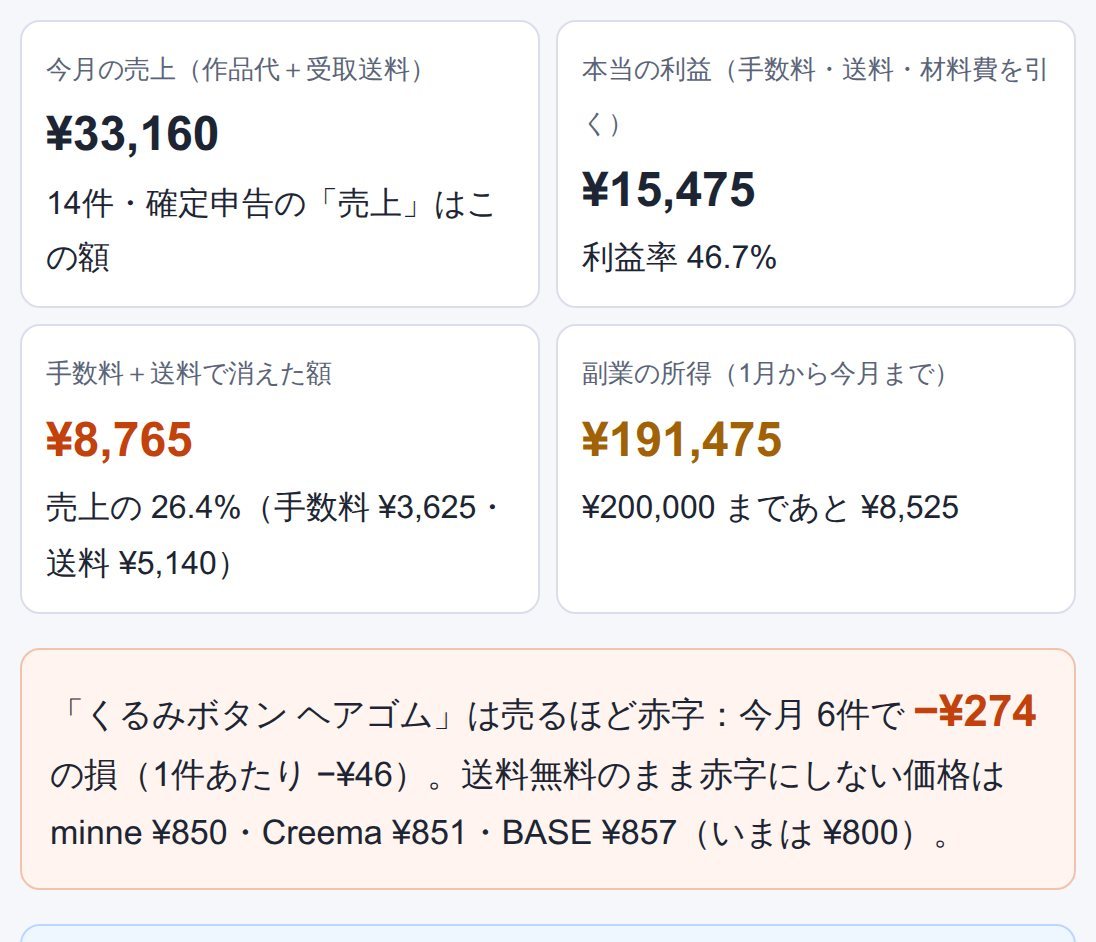 売上管理 表 | ハンドメイド作家の手数料・送料を引いた本当の利益 | 赤字作品 | 副業20万円ライン
 個人事業主 経費管理 | 経費帳 · 走行距離記録 · 家事按分 · 科目別合計
 新卒 履歴書 テンプレート — 外国人留学生の就職用(2026年10月からの在留資格変更手数料つき)
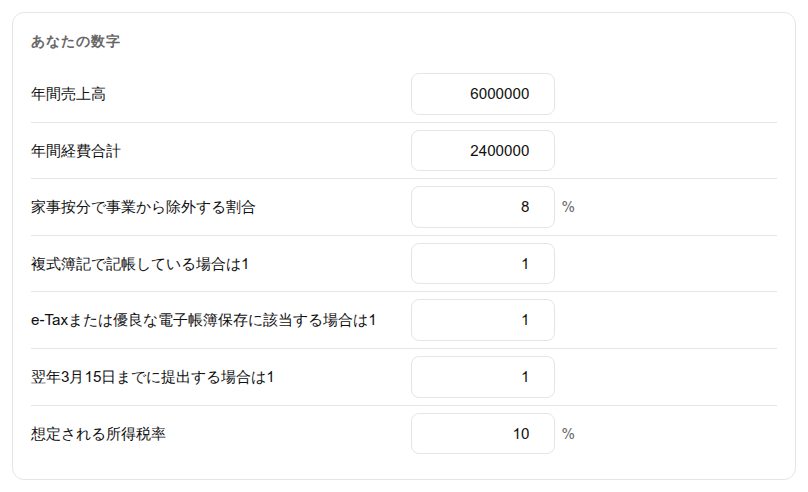 青色申告 65万円 要件|個人事業主 青色申告 帳簿 65万円控除 判定シート
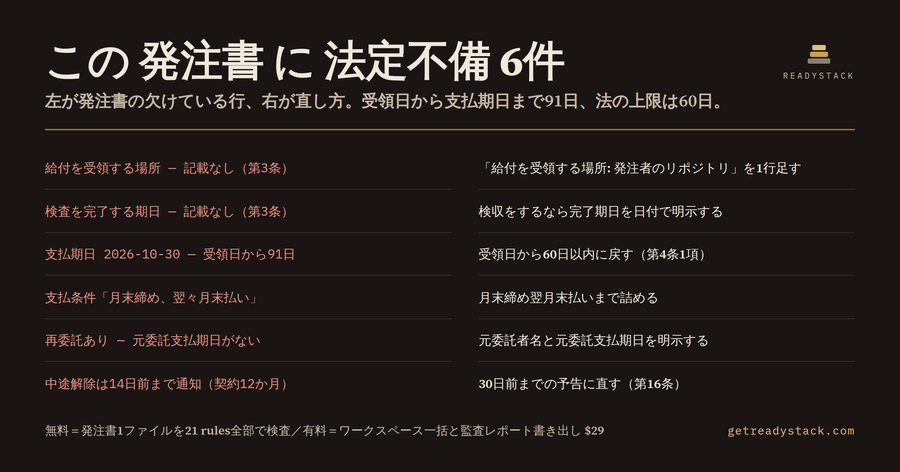 フリーランス新法 発注書 — 発注書の記載項目を無料確認
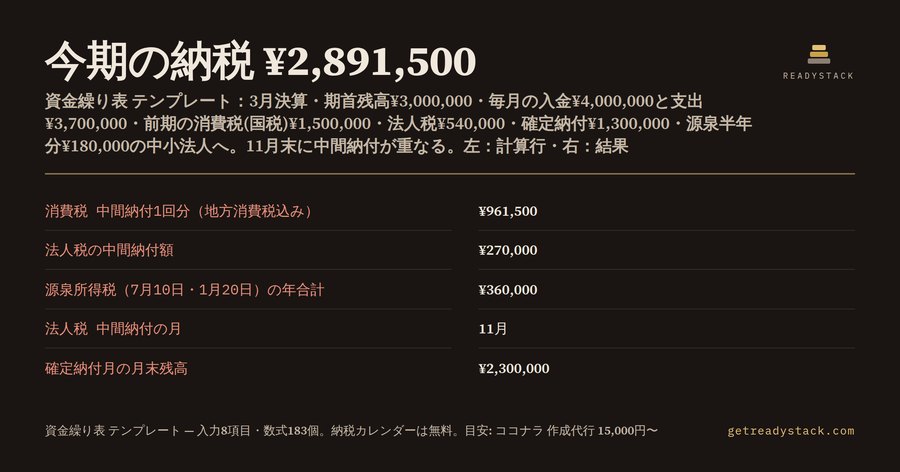 資金繰り表 テンプレート|消費税・法人税の中間納付を決算月から自動で入れる12か月版
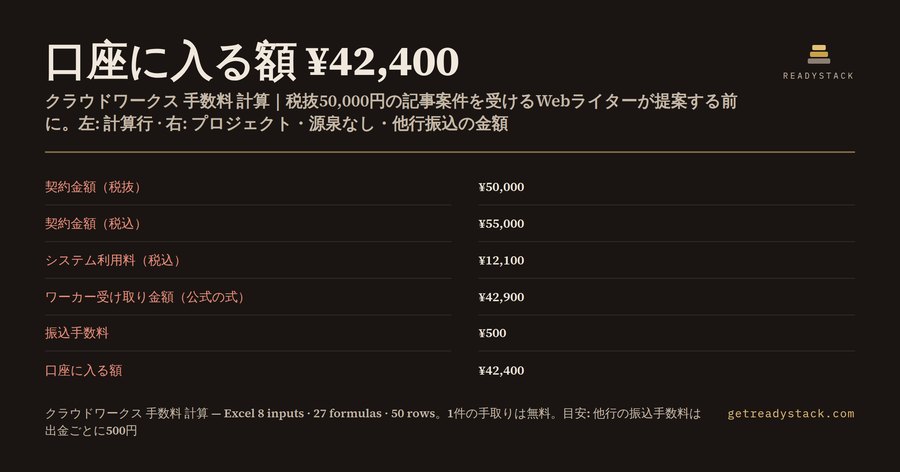 クラウドワークス 手数料 計算|手取り・提案額の逆算・源泉徴収10.21%(2026年)