令和8年の年末調整は、会社側の精算で手が止まりやすい年です。社員ひとりの還付額を出したあと、その合計を会社の納付書でどこまで差し引けるか、残りをいつ返すか、税務署に還付請求をするかを決めなければなりません。この記事では、従業員8人ほどの会社を例に、国税庁「令和8年分 年末調整のしかた」の順番どおりに計算します。
なぜ令和8年は過納額が大きくなるのか
令和8年度税制改正で、所得税の基礎控除は合計所得489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円になりました。給与所得控除の最低保障額も65万円から74万円に上がっています。これらは原則として令和8年12月1日に施行され、令和8年分の所得税に適用されます。
国税庁の冊子には「令和8年11月までの給与等の源泉徴収事務に変更は生じません」とあります。つまり1月から11月までは改正前の源泉徴収税額表で天引きし、12月の年末調整で、引き上げ後の基礎控除で計算した年税額と精算します。毎月多めに天引きした分が、12月にまとめて過納額として出てきます。
精算の順番(国税庁 p.39–41)
- 過納額は、年末調整をした月分(通常は12月分。納期の特例の承認を受けている場合は7月から12月までの分)として納める源泉徴収税額から差し引いて、社員に返します。
- それでも返しきれないときは、その後に納める源泉徴収税額から順に差し引きます。
- 納める税額に比べて過納額が多く、還付することとなった日の翌月から2か月を経過しても返しきれないと見込まれるときは、「源泉所得税及び復興特別所得税の年末調整過納額還付請求書 兼 残存過納額明細書」に、各人の源泉徴収簿の写しと委任状を付けて所轄税務署へ出します(所得税法第191条・同施行令第313条)。請求できるのは、その事由が生じた日から5年間です。
1月や2月に繰り越して精算したときは、その月の納付書(所得税徴収高計算書)の「年末調整による超過税額」欄に、実際に精算した金額を書きます。本税が0円になっても納付書は提出します。
例:納期の特例を受けている会社
例の入力(7つすべて):納期の特例あり(1)・7〜11月分の源泉所得税¥186,400・12月分の源泉所得税¥142,300・年末調整の過納額合計¥412,600・不足額合計¥8,200・翌年1月分¥31,200・2月分¥30,800。
| 計算項目 | 結果(例) |
|---|
| 年調前に納める税額(12月分+不足額+7〜11月分) | ¥336,900 |
| 12月分(7〜12月分)で充当する過納額 | ¥336,900 |
| 納付書の本税(2027年1月20日に納める額) | ¥0 |
| 翌年へ繰り越す過納額 | ¥75,700 |
| 1月分の源泉所得税で充当する額 | ¥31,200 |
| 2月分の源泉所得税で充当する額 | ¥30,800 |
| 2か月で戻しきれない過納額(還付請求書の対象) | ¥13,700 |
| 還付請求書が要るか | 1(要る) |
| 納付書の納期限(2027年1月の日) | 20 |
| 過納額のうち12月分の納付で戻せる割合 | 81.7% |
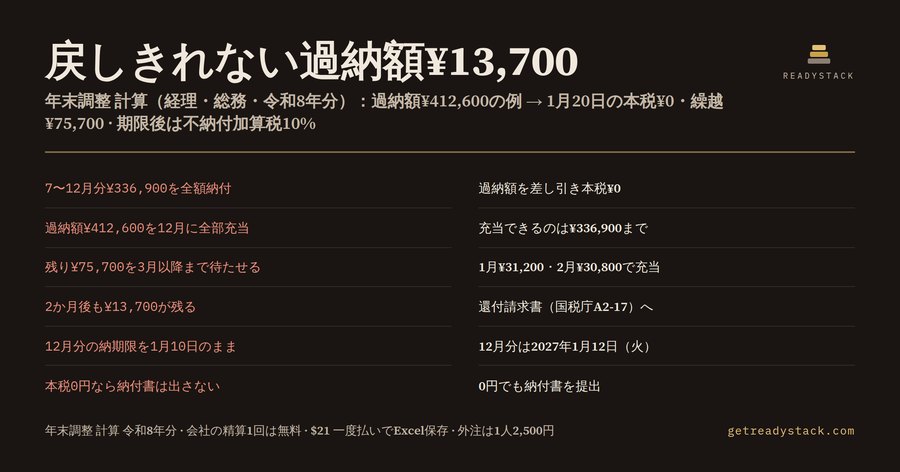
12月分の源泉税¥142,300に不足額¥8,200と、まだ納めていない7〜11月分¥186,400を足すと、年調前に納める税額は¥336,900です。過納額¥412,600のうち¥336,900をここで差し引けるので、1月20日に納める本税は¥0になります。
残る¥75,700は翌年へ繰り越します。1月分の源泉税¥31,200、2月分の¥30,800で順に差し引いても¥13,700が残ります。この額が還付請求書の対象です。過納額のうち12月の納付で戻せた割合は81.7%でした。
条件を変えると答えが変わる
同じ会社が納期の特例を受けていない場合、12月の精算で差し引けるのは12月分と不足額の¥150,500だけです。繰り越す過納額は¥262,100に増え、1月・2月で充当しても¥200,100が残ります。納期限も1月12日になります。
反対に、過納額が¥120,000だけなら、7〜12月分の¥336,900から全額を差し引けます。1月20日に納める本税は¥216,900で、繰り越しも還付請求もありません。
| よくある誤り | 正しい精算(例の会社) |
|---|
| 7〜12月分¥336,900を全額納付 | 過納額を差し引き本税¥0 |
| 過納額¥412,600を12月に全部充当 | 充当できるのは¥336,900まで |
| 残り¥75,700を3月以降まで待たせる | 1月¥31,200・2月¥30,800で充当 |
| 2か月後も¥13,700が残る | 還付請求書(国税庁A2-17)へ |
| 12月分の納期限を1月10日のまま | 12月分は2027年1月12日(火) |
| 本税0円なら納付書は出さない | 0円でも納付書を提出 |
12月の給与の税額をどう扱うか
国税庁の冊子は、過不足額の精算方法を2つ示しています。㋑本年最後に支払う給与(賞与を含みます)の税額計算を省略し、その給与に対する徴収税額はないものとして精算する方法と、㋺本年最後の給与も通常の月と同じように税額を計算したうえで精算する方法です。㋺で超過額が出た場合、その月に徴収すべき税額はまだ納めていないので、超過額からその税額を引いた残りを社員に返します。
この計算機の「12月分の源泉所得税」欄には、㋺のときは通常どおり計算した12月分の税額を、㋑のときは賞与や税理士等の報酬など、省略しなかった分の税額だけを入れてください。不足額の徴収を翌年1月・2月に繰り延べる社員がいる場合、その社員の12月分は通常どおり計算する必要があります。
入れる7つの数字はどこにあるか
年末調整の過納額と不足額の合計は、各人の源泉徴収簿の「差引超過額又は不足額」欄を集計した額です。12月分と7〜11月分の源泉所得税は、給与ソフトの月別集計か納付書の控えから拾えます。1月分と2月分は、例年の同じ月の天引き額を目安に入れてください。
納期限は2027年1月12日と1月20日
12月分の源泉所得税の納期限は、ふだんなら翌月10日です。2027年1月10日は日曜日、11日は成人の日なので、期限は1月12日(火)になります。納期の特例を受けている場合、7月から12月までの分は1月20日(水)が期限です。期限までに納めないと、不納付加算税10%(国税通則法第67条)がかかります。
不足額が出た社員は
年末調整で不足額が出た社員からは、12月の給与から徴収します。その月の税引手取給与が、1月から前月までの税引手取給与の平均月額の70%未満になる人は、「年末調整による不足額徴収繰延承認申請書」を出して承認を受ければ、翌年1月と2月に分けて徴収できます。
無料でできること、有料のもの
このページの計算機は、会社の12月の精算1回分を10項目で最後まで計算します。答えは隠しません。有料版は同じ式のExcelファイルで、月ごとの充当を記録し、1月・2月の納付書に写し、還付請求書の残存過納額の根拠として保存するためのものです。年末調整の外注は社員1人あたり2,500円という事例があります(税理士ドットコム)。
個別の判断は、顧問税理士か所轄税務署に確認してください。
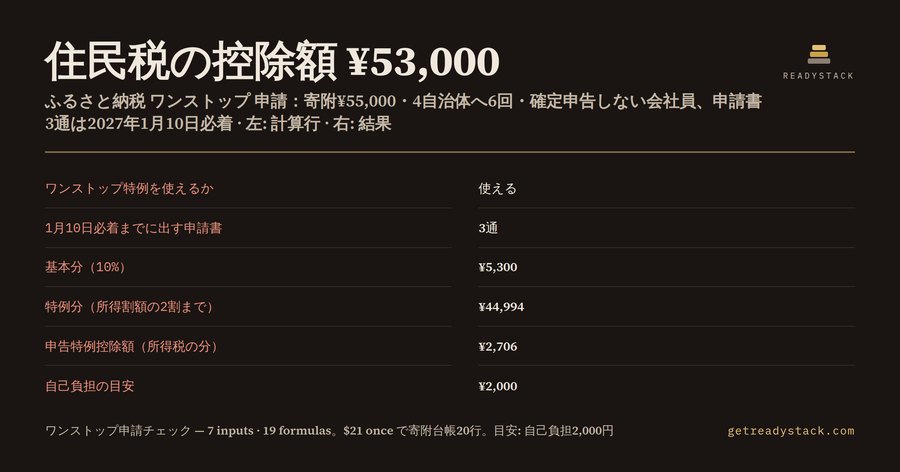 ふるさと納税 ワンストップ 申請 チェック 2026|5自治体・1月10日必着・申請書の通数と控除額
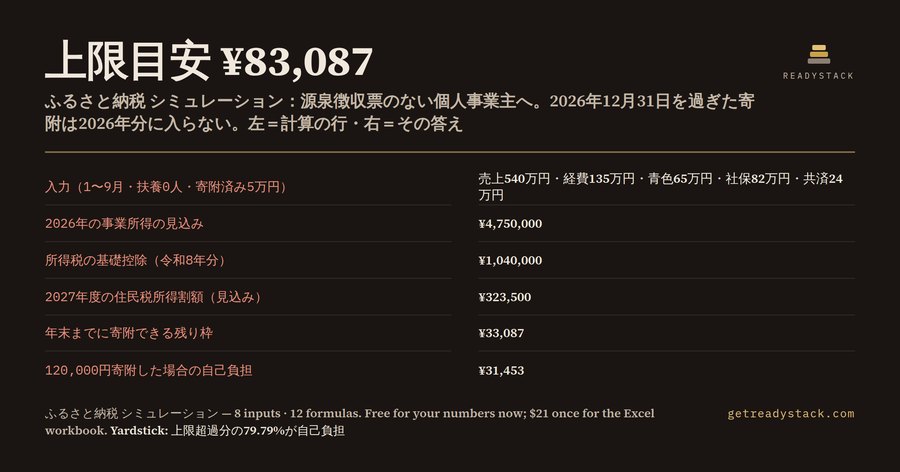 ふるさと納税 シミュレーション 個人事業主 2026|途中月の売上から年末までの上限
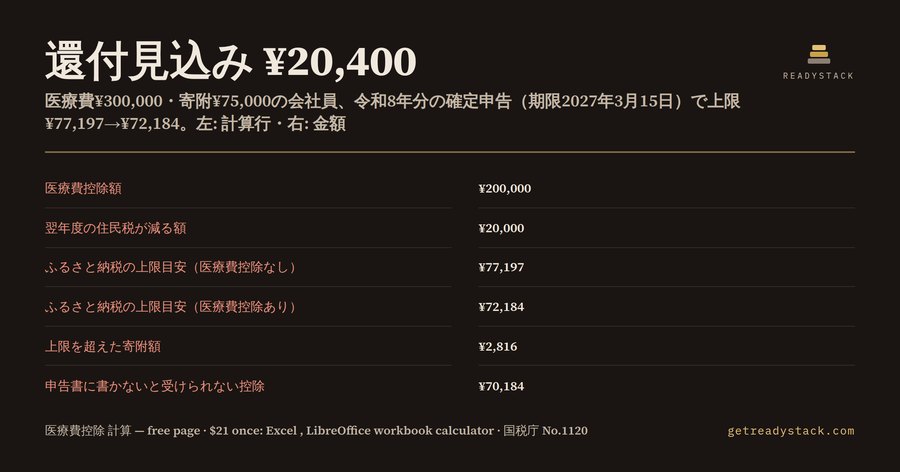 医療費控除 計算 2026|還付額とふるさと納税の上限がいくら下がるか
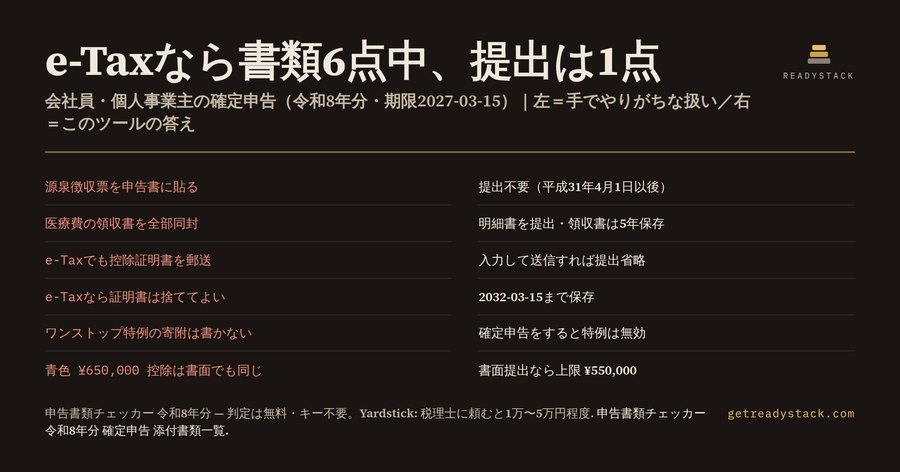 確定申告 添付書類チェッカー(令和8年分)
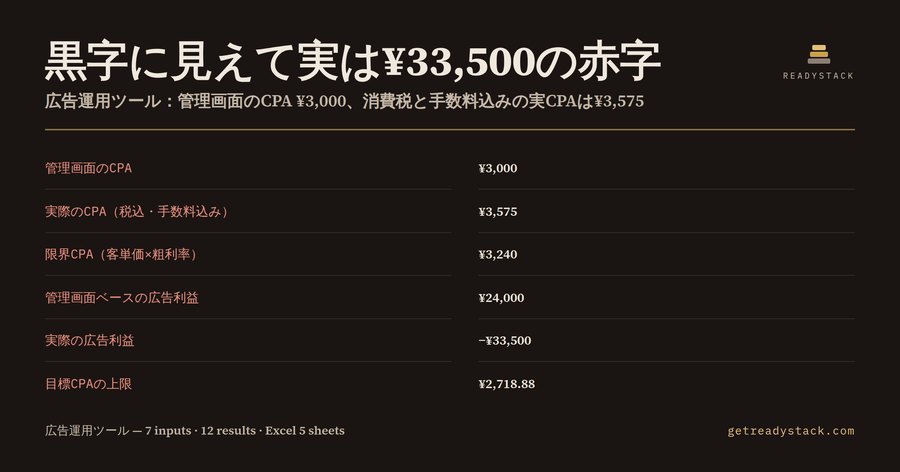 広告運用ツール:管理画面の黒字、消費税と手数料を足しても黒字ですか?
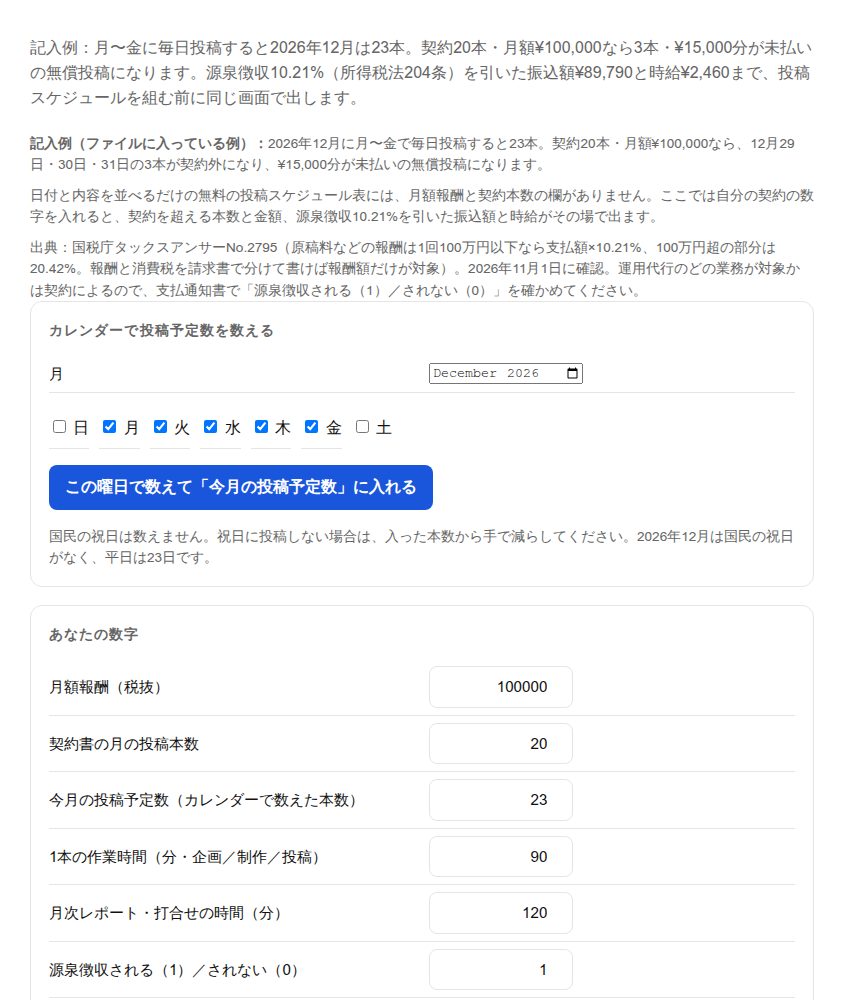 SNS 投稿スケジュール テンプレート|運用代行の契約本数/無償投稿/時給換算/源泉10.21%
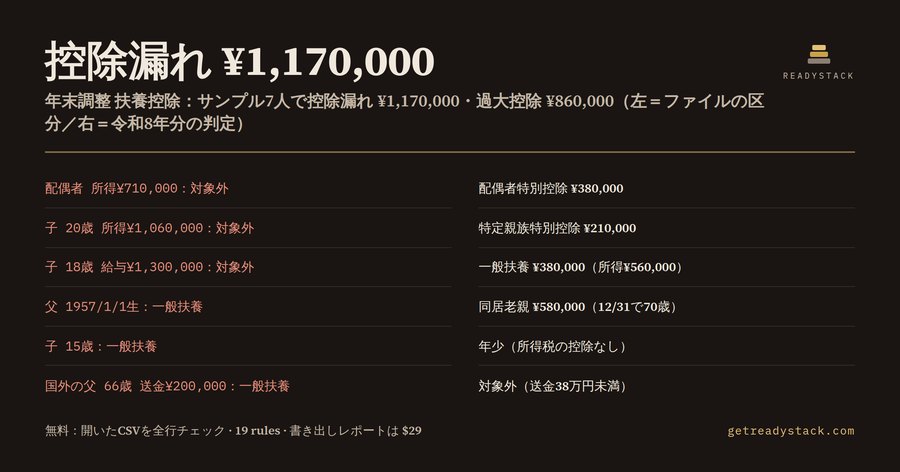 年末調整 令和8年 — 令和8年分を無料で確認
 日本の36協定・割増賃金対応 残業時間 管理表
 年末調整 計算 令和8年分|年税額・還付額シミュレーター(基礎控除104万円・給与所得控除74万円対応)
 扶養控除等申告書 記入例 令和8年分|扶養親族か特定親族かと控除額の判定(62万円・136万円)
 年末調整 やり方|令和8年分 基礎控除申告書・配偶者控除等申告書・特定親族特別控除の控除額を計算
 源泉徴収 10.21 計算 — 計算コードを無料で確認