税金(国別)
確定申告、期限、控除 — 各ツールが根拠の条文と日付を示します。
21 件のツール
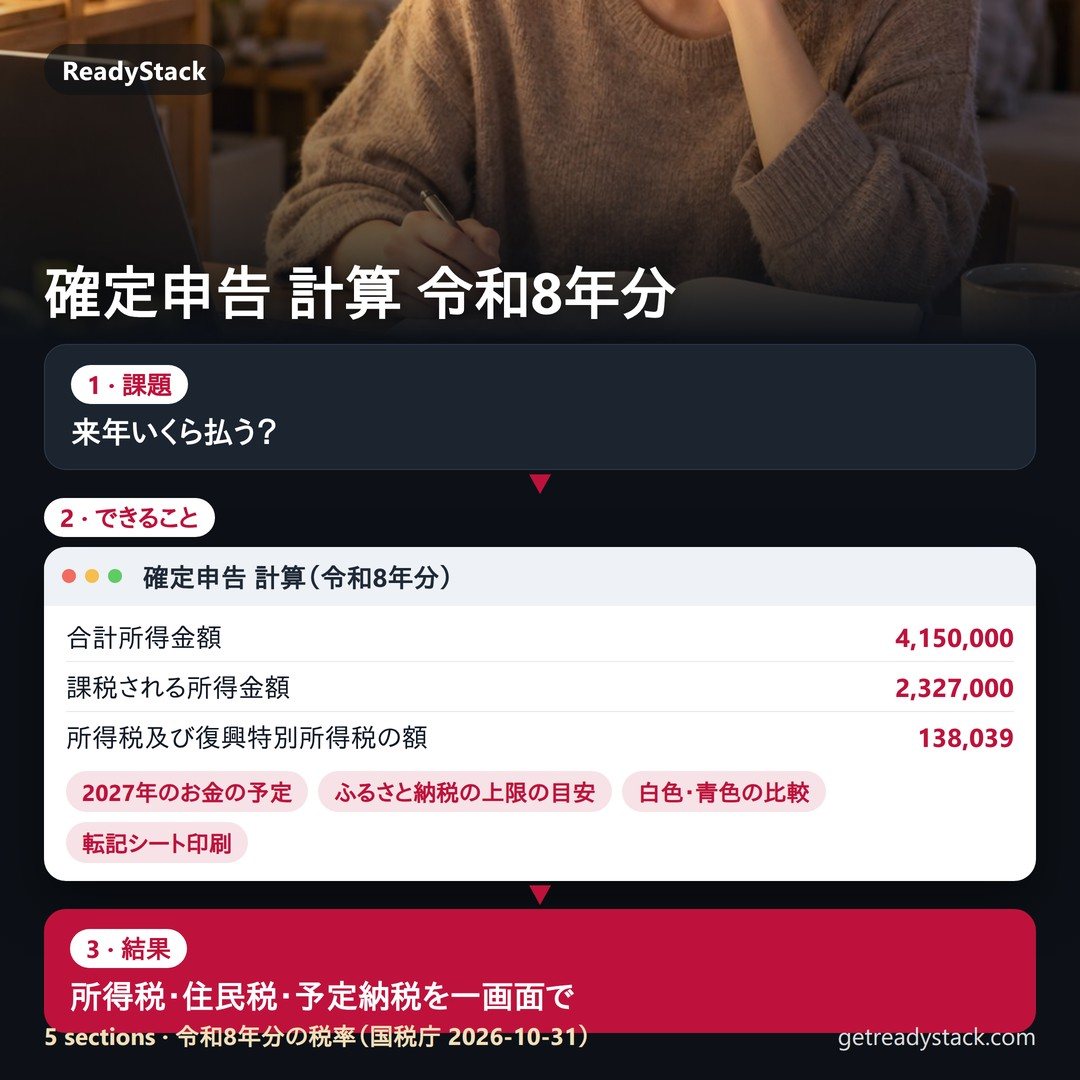
確定申告 計算 令和8年分|所得税・住民税・予定納税を一画面で(個人事業主・副業)
売上と経費を入れると、令和8年分の所得税・住民税・個人事業税と、令和9年の予定納税・納付日まで一画面で。自動更新なし・1回払い。
表計算 ダッシュボード テンプレート | 月次の売上と粗利 / 損益分岐点 / 消費税の中間納付 / 月末残高の不足(2026年)
表計算テンプレート
記入例:前期の消費税(国税)1,400,000円・3月決算の会社は11月末に中間納付897,400円(国税700,000円+地方消費税197,400円)、月初の残高600,000円なら月末に297,400円不足します。1回目の期限の前に、その月が足りるかを確かめられます。
飲食店 棚卸表 エクセル|月末棚卸から原価率・売上原価を自動計算(最終仕入原価法)
表計算テンプレート
月初棚卸+仕入-月末棚卸で、フード・ドリンク別の本当の原価率を出す棚卸表。例では仕入だけで見ると原価率29.78%、棚卸をすると28.33%――原価が65,000円多く見えていました。年末の期末棚卸高を決算に入れ忘れると、調査で更正された税額に10%の過少申告加算税(国税通則法第65条)。
インボイス 仕入税額控除 経過措置 計算|免税事業者からの仕入れ 70%の仮払消費税と10万円・1万円判定
表計算テンプレート
2026年10月1日から免税事業者からの仕入れの控除は70%(国税庁 令和8年度税制改正)。税込109,000円のパソコンは、インボイスがあれば取得価額99,091円で少額減価償却資産、免税の店なら102,064円で10万円を超えて資産計上。税抜経理の法人の仮払消費税等・取得価額・1人1万円の飲食費判定を円で出します。
会社概要 テンプレート|資本金・従業員数から法人住民税 均等割と中小企業区分を判定(2026年)
表計算テンプレート
会社概要の「資本金900万円・従業員46人」でも、均等割は資本金+資本準備金と、役員・パートを含めた従業者数で決まります。1,000万円と50人の線を越えると、年7万円が年20万円に(地方税法の標準税率)。赤字でも毎年かかる税額と、中小企業基本法の区分を、会社概要に書く前に確かめます。
資金繰り表 テンプレート|消費税・法人税の中間納付を決算月から自動で入れる12か月版
表計算テンプレート
前期の確定消費税額が48万円を超えると中間納付が始まり、400万円超で年3回、4,800万円超で年11回(国税庁 No.6609)。法人税は前期×6/12が10万円超で中間納付。決算月と前期の税額を入れると、今期の納税の月と金額が出ます。
インボイス制度 個人事業主|登録しない場合の値下げ額と登録後の納税額 2026〜2032年
表計算テンプレート
免税のままだと取引先の控除は2026年10月から70%、2028年10月から50%、2031年10月から0%(国税庁 令和8年度税制改正)。登録すれば2026年分は2割特例、2027・2028年分は3割特例。あなたの報酬で、どちらが年いくら残るかを円で出します。
ふるさと納税 ワンストップ 申請 チェック 2026|5自治体・1月10日必着・申請書の通数と控除額
表計算テンプレート
2026年中の寄附は、寄附1回ごとの申請書が2027年1月10日までに寄附先へ届かないと、住民税から控除されない。6自治体目に寄附するか確定申告をすると、出した申請書も全部無効になる(港区)。
住宅ローン控除 計算 2026|令和8年入居の控除額と、住民税でも引ききれず消える額
表計算テンプレート
令和8年入居から、省エネ基準適合住宅(新築)の借入限度額は2,000万円(控除は年14万円)。所得税から引ききれない分は住民税から最大97,500円まで。それを超えた分は毎年消えます。
税制改正大綱 2026 所得税 計算|基礎控除104万円の特例が切れる令和10年分の増税額
表計算テンプレート
基礎控除104万円(合計所得489万円以下)は令和8年分・令和9年分だけの特例。令和10年分は現行法のままなら62万円(合計所得132万円超)に戻り、年収500万円・社会保険料75万円の会社員なら所得税+復興・防衛特別所得税が年31,600円増える。2027年1月からは防衛特別所得税1%が始まり、復興特別所得税は1.1%に下がる。
ふるさと納税 シミュレーション 個人事業主 2026|途中月の売上から年末までの上限
表計算テンプレート
2026年1〜12月の寄附が令和8年分の控除対象。住民税の特例分は所得割額の2割が上限(総務省)で、令和8年分の所得税の基礎控除は合計所得489万円以下なら104万円(国税庁)。上限を超えた寄附は、超えた分の約7〜9割が自己負担になる。
医療費控除 計算 2026|還付額とふるさと納税の上限がいくら下がるか
表計算テンプレート
医療費控除は支払った医療費から10万円(総所得金額等200万円未満は5%)を引いた額、上限200万円(国税庁No.1120)。医療費控除で確定申告をするとワンストップ特例は無効になり、ふるさと納税も申告書に書かないと寄附金控除が受けられない(総務省)。令和8年分の申告期限は2027年3月15日。
インボイス 経過措置 70% 1億円上限チェック|取引先1社ごとの控除額(2026年10月〜)
表計算テンプレート
2026年10月1日から、インボイス発行事業者以外からの仕入れの控除は80%→70%。同じ取引先1社からの仕入れが年1億円(改正前10億円)を超えると、超えた部分は経過措置で1円も控除できません。
確定申告 テンプレート|会社員の副業 Obsidian ボールト 令和8年分(20万円判定・住民税・無申告加算税)
Obsidian ボールト
副業所得 ¥1,500,000・税率20%帯の会社員が申告せず、税務調査の後に出すと無申告加算税 ¥45,000(自主的な期限後申告なら ¥15,000)。期限は2027年3月15日(国税庁 No.2024・No.1900)
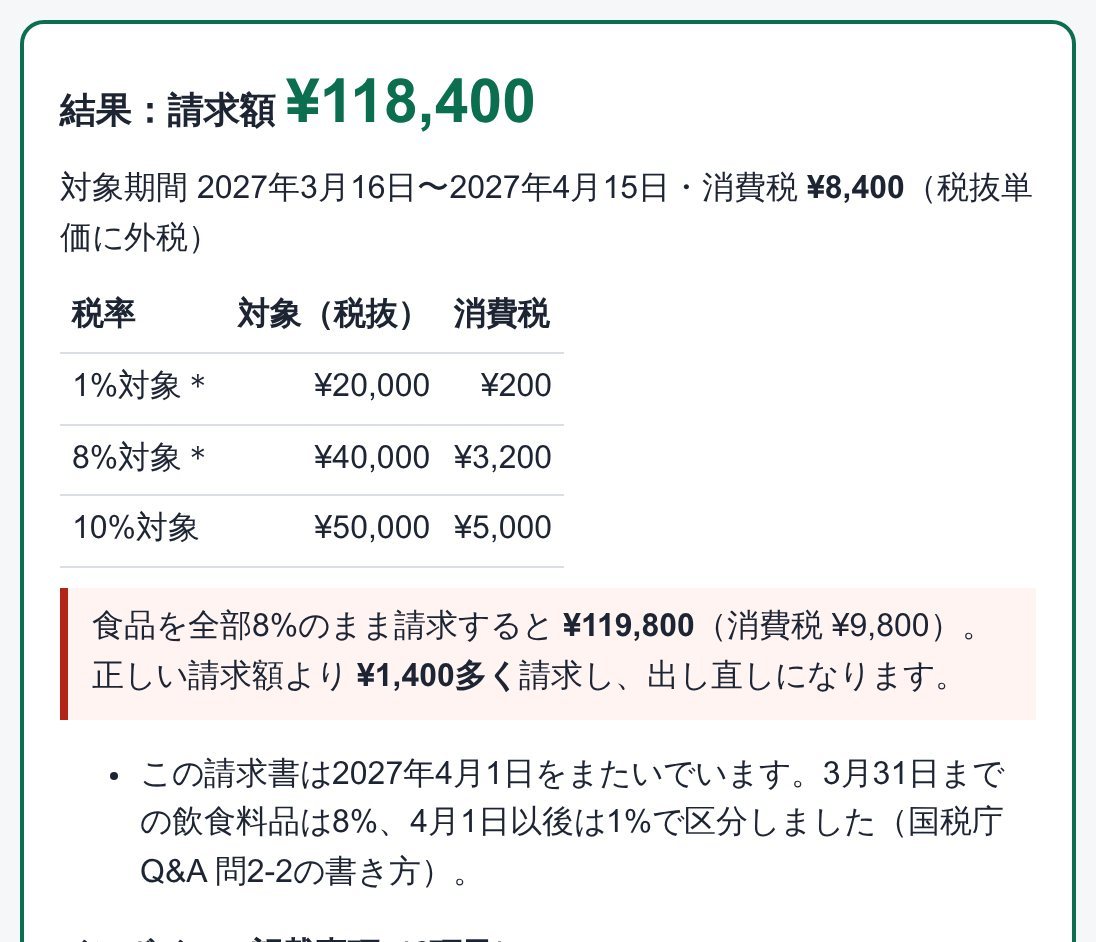
フリーランス 請求書 テンプレート|振込額と消費税の積立を自動計算(2割特例は令和8年分まで)
表計算テンプレート
報酬30万円(税抜)の請求書なら振込額¥299,370、そのうち¥6,000は消費税の積立です。2割特例は令和8年分(2026年分)で終わり、令和9年分からの3割特例では1通¥9,000・年12回で年¥36,000増えます(国税庁 令和8年度税制改正)。
申告書類チェッカー 令和8年分(確定申告 添付書類 一覧)
ブラウザ拡張 · Chrome・Edge・Firefox
令和8年分の確定申告(2027-02-16〜2027-03-15)で、あなたの控除と提出方法(e-Tax・書面)から書類を「提出する・提出せず5年保存・提出不要」に分ける。
インボイス登録日チェッカー 2026|登録申請書の登録希望日・2年縛り・納税額
ブラウザ拡張 · Chrome・Edge・Firefox
インボイス 登録申請 書き方:登録希望日は提出日から15日以後、2年縛りの終わる年、2026年分2割特例・2027〜2028年分3割特例の納税額、未登録で取引先が失う控除(2026年10月1日から70%)
確定申告 テンプレート|Obsidian 書類回収・経費按分ボルト 令和8年分(青色65万円控除)
Obsidian ボールト
課税所得 ¥4,000,000 の青色申告者が2027年3月15日を過ぎて出すと、控除が65万円→10万円になり所得税・住民税が ¥167,300 増える(租税特別措置法25条の2・国税庁 No.2072)
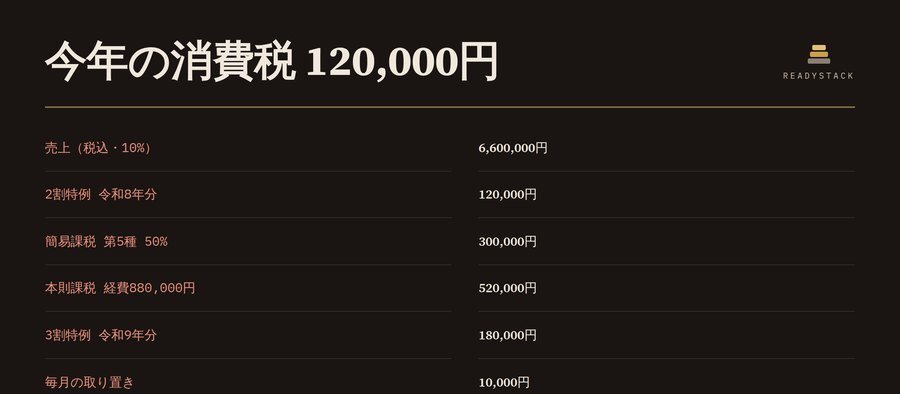
消費税 2割特例→3割特例 納税額・届出期限チェッカー(2026-2029年分)
ブラウザ拡張 · Chrome・Edge・Firefox
令和8年度税制改正でフリーランスの消費税は変わった。年分を選ぶと特例・簡易課税・本則の納付税額と、簡易課税制度選択届出書の期限日が出る。